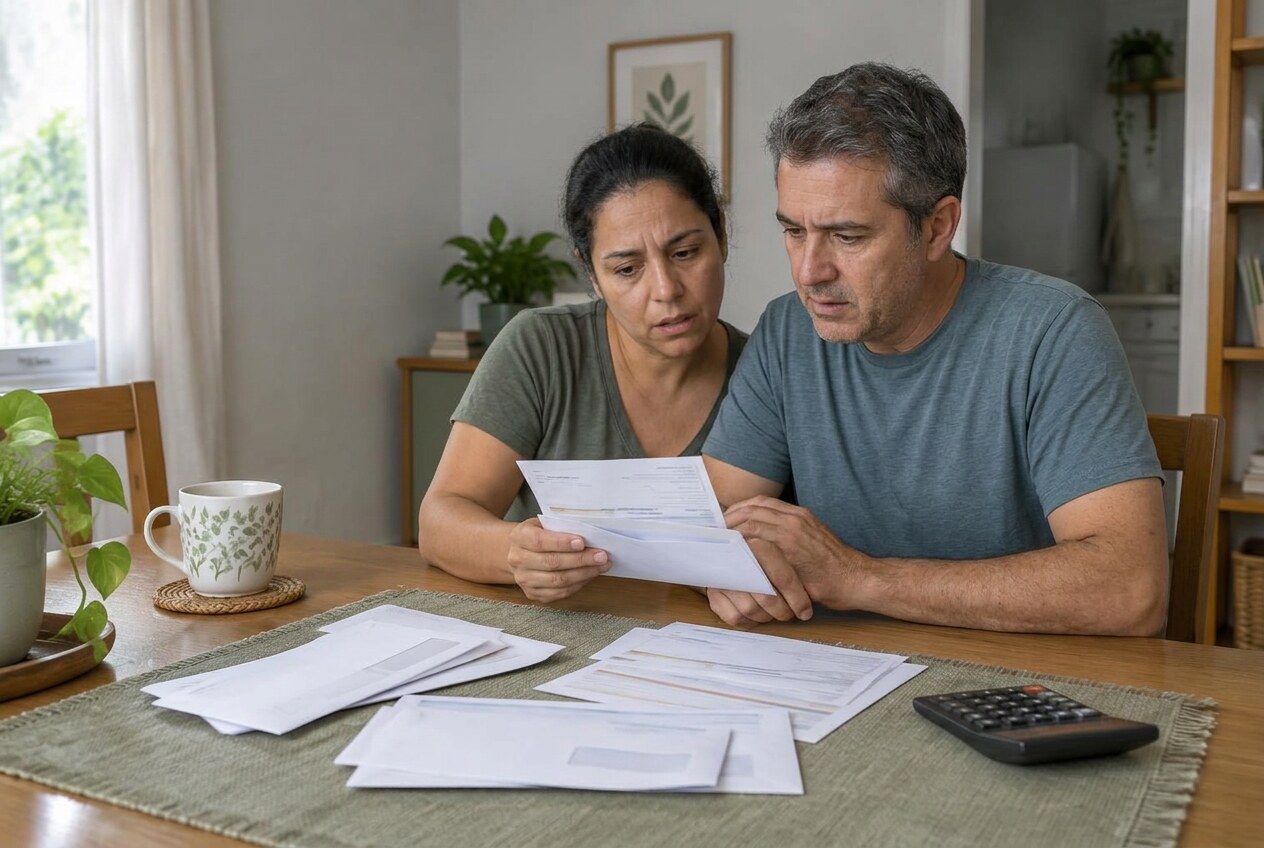
Quando pagar as dívidas significa deixar de comprar comida ou medicamentos, a legislação prevê um caminho para tentar reorganizar os pagamentos. Entenda quem pode recorrer ao processo de superendividamento.
O salário entra e já está comprometido. O cartão virou uma bola de neve, as parcelas se acumulam e a preocupação tira o sono. Para muitas pessoas, essa situação não é falta de vontade de pagar, é a impossibilidade de quitar tudo sem deixar faltar o básico.
Existe uma possibilidade prevista em lei para enfrentar esse cenário: o procedimento de repactuação de dívidas por superendividamento, introduzido pela Lei nº 14.181/2021 no Código de Defesa do Consumidor.
Quem pode pedir?
O procedimento se destina à pessoa física, consumidora e de boa-fé, que não consegue pagar suas dívidas de consumo, vencidas ou a vencer, sem comprometer o mínimo existencial. Isso significa preservar recursos para necessidades essenciais, como alimentação, moradia e saúde, observadas as regras aplicáveis.
Uma perda de renda, uma doença ou o acúmulo de empréstimos pode levar a essa situação. Estar com o nome negativado, por si só, não basta: é necessário analisar a renda, as despesas básicas e os contratos.
Quais dívidas podem entrar?
Em regra, podem ser abrangidas dívidas de consumo, como cartão de crédito, empréstimos pessoais, compras parceladas e serviços de prestação continuada, conforme a natureza de cada obrigação.
Nem toda dívida entra nesse procedimento. Ficam fora da repactuação os contratos de crédito com garantia real, os financiamentos imobiliários e o crédito rural. Impostos e pensão alimentícia não são dívidas de consumo. Também não se aplica a proteção a dívidas decorrentes de fraude ou má-fé, nem às contraídas para adquirir produtos ou serviços de luxo de alto valor.
Como funciona o processo?
O consumidor pode pedir ao Judiciário uma audiência de conciliação com os credores das dívidas abrangidas e apresentar um plano de pagamento de até cinco anos, preservando o mínimo existencial. A proposta deve considerar a capacidade real de pagamento.
Se não houver acordo com todos, o consumidor pode requerer a etapa judicial para as dívidas remanescentes, com análise dos contratos e possível plano compulsório, observados os requisitos legais. Também há iniciativas de conciliação em órgãos de defesa do consumidor, conforme a disponibilidade local.
Não se trata de perdão automático das dívidas. Descontos, retirada de restrições e suspensão de cobranças não são resultados garantidos. Cada situação depende dos contratos, da negociação e das decisões tomadas no procedimento.
O que reunir para entender sua situação?
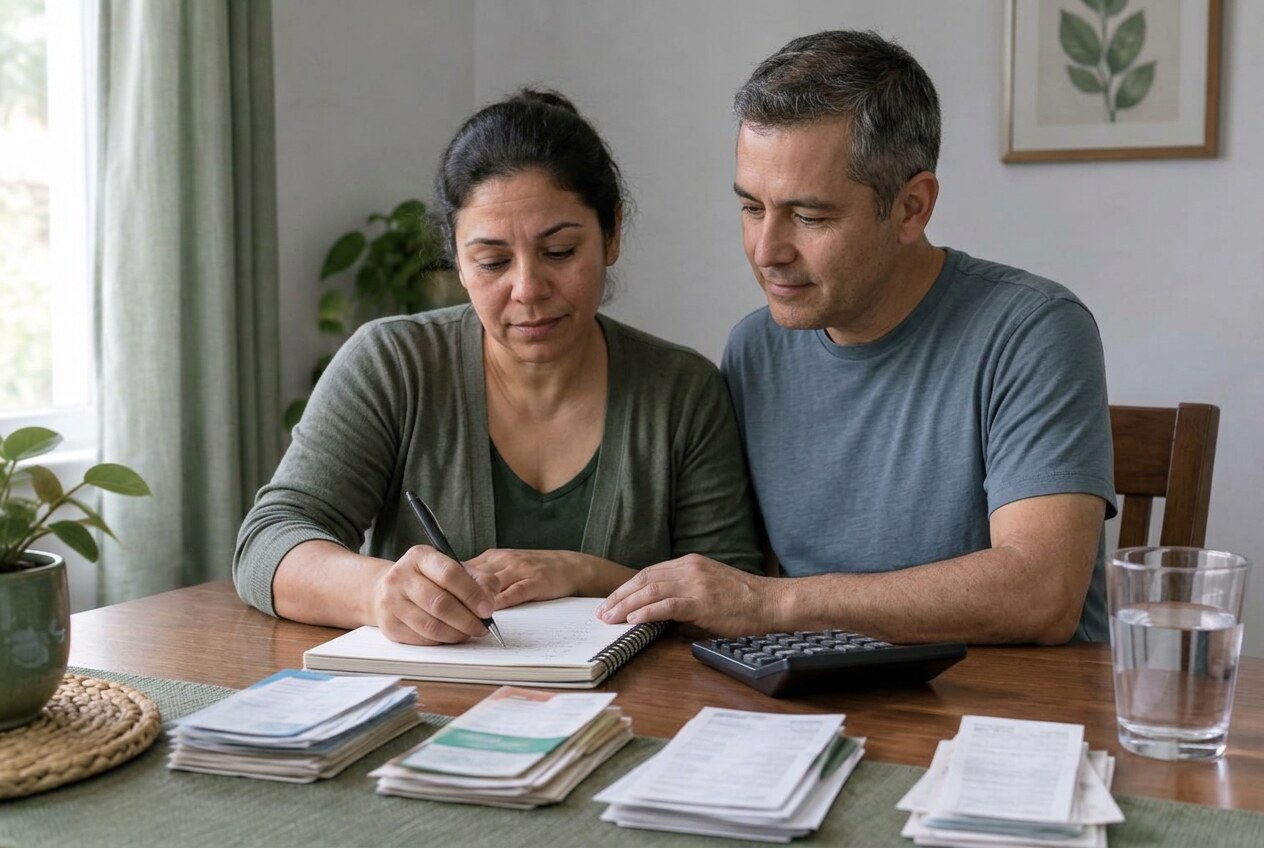
- Comprovantes de renda e extratos bancários.
- Contratos, faturas e uma lista dos credores, valores e parcelas.
- Comprovantes de despesas essenciais, como moradia, alimentação e medicamentos.
Esses documentos ajudam a avaliar se há superendividamento e quais caminhos são adequados. É possível buscar informação no Procon, na Defensoria Pública, conforme os critérios de atendimento, ou com profissional da advocacia.
Conhecer esse direito não elimina a dívida, mas permite compreender uma alternativa legal para reorganizar compromissos sem ignorar as necessidades básicas da família.
Base legal: Lei nº 14.181/2021 e Código de Defesa do Consumidor, arts. 54-A e 104-A a 104-C. Conteúdo informativo, que não substitui a análise individual.
Ainda ficou com dúvidas?
Nossa equipe pode esclarecer suas dúvidas sobre os direitos abordados neste artigo.